Cicilan KPR Melambung? Ini Yang Harus Kamu Lakukan
06 May 2025 by Marcomm Loan Market
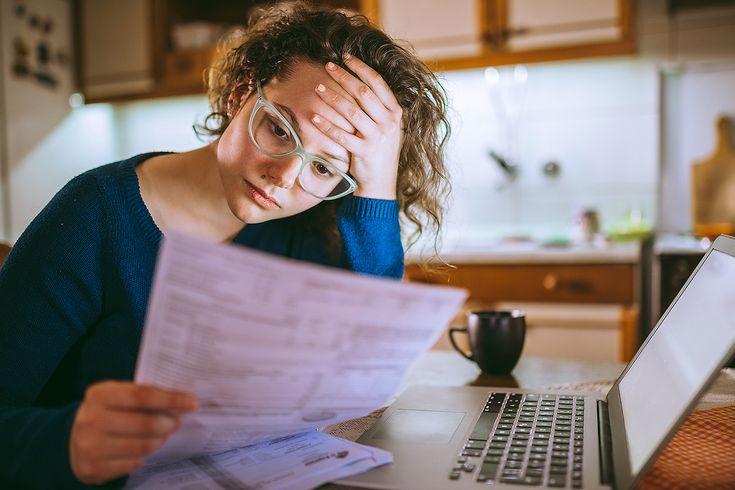
Cicilan KPR tiba-tiba membengkak? Jangan panik. Temukan langkah-langkah cerdas agar angsuran tetap terkendali dan keuangan keluarga tetap aman.
Kenaikan suku bunga acuan seringkali berdampak langsung pada cicilan Kredit Pemilikan Rumah (KPR), terutama jika kamu mengambil KPR dengan sistem suku bunga floating. Cicilan yang awalnya terasa ringan bisa saja tiba-tiba melonjak dan mengganggu perencanaan keuangan keluarga.
Jika kamu mulai merasa terbebani, jangan panik—ada beberapa langkah strategis yang bisa kamu ambil untuk tetap menjaga kestabilan finansial.
✅ 1. Evaluasi Skema KPR Saat Ini
Langkah pertama yang perlu kamu lakukan adalah mengecek kembali detail KPR kamu:
- Berapa sisa tenor?
- Apakah suku bunga sudah masuk ke fase floating?
- Berapa cicilan terbaru?
- Apakah bank kamu menyediakan opsi negosiasi bunga atau restrukturisasi?
Dengan memahami posisi kamu saat ini, kamu bisa mengambil keputusan dengan lebih bijak.
✅ 2. Pertimbangkan Takeover KPR ke Bank Lain
Jika suku bunga di bank lain lebih rendah, takeover KPR bisa menjadi solusi terbaik. Takeover KPR adalah proses memindahkan pinjaman KPR dari satu bank ke bank lain yang menawarkan bunga dan ketentuan lebih menguntungkan.
Keuntungan takeover KPR:
- Bunga lebih rendah
- Cicilan lebih ringan
- Bisa dapat dana tambahan (top up)
- Layanan bank yang lebih sesuai dengan kebutuhan kamu
✅ 3. Lakukan Simulasi Keuangan
Sebelum mengambil keputusan, lakukan simulasi:
- Hitung ulang cicilan jika bunga turun
- Perhitungkan biaya-biaya tambahan: appraisal, notaris, administrasi
- Pastikan kamu tetap punya ruang finansial yang sehat pasca take over
✅ 4. Konsultasi dengan Loan Adviser
Jika kamu bingung memulai dari mana, konsultasikan dengan Loan Adviser profesional. Mereka bisa membantumu:
- Membandingkan penawaran dari berbagai bank
- Memberi simulasi takeover yang realistis
Memproses dokumen secara efisien dan akurat
✅ 5. Cek Ulang Budget Rumah Tangga
Kenaikan cicilan bisa jadi momentum untuk mengatur ulang pengeluaran. Evaluasi pengeluaran bulanan dan sisihkan dana darurat yang memadai agar kamu tetap aman secara finansial di tengah naik-turunnya suku bunga.
💡 Kesimpulan
Cicilan KPR yang melonjak bukan akhir dari segalanya. Dengan informasi yang tepat dan strategi yang matang, kamu bisa tetap nyaman memiliki rumah tanpa harus mengorbankan stabilitas finansial.
Jangan tunggu sampai terlalu berat—cari solusi cerdas sekarang. Takeover KPR bisa jadi jawabannya. Konsultasikan ke Loan Advisers anda sekarang, GRATIS!
Terpopuler

Sering Dengar Istilah Referral KPR? Ini Arti, Cara Kerja, dan Keuntungan Melimpah Bagi Anda
Ingin tahu cara dapat komisi jutaan rupiah tanpa modal uang?...

KPR vs KPA: Panduan Lengkap Memilih Kredit Properti yang Sesuai dengan Gaya Hidupmu
Bingung mau ambil rumah tapak atau apartemen? Yuk, simak pan...

Ini Rahasia di Balik Promo Pinjaman Bunga 0% yang Jarang Diungkap
Tergiur tawaran pinjaman bunga 0%? Jangan buru-buru ambil! B...

Mau Ambil Rumah Tapi Gak Punya Slip Gaji? Ini Solusi Terbaik untuk Anda
Bekerja sebagai freelancer atau pelaku UMKM dan ingin beli r...

Mau Ajukan KPR tapi Berstatus Freelancer? Perhatikan 4 Langkah Krusial Ini!
Bekerja sebagai freelancer dan ingin punya rumah sendiri? Ja...
Hitung Simulasi KPR Anda
Pendapatan bulanan
Usia
Lama Pinjaman (Tahun)
Jumlah cicilan saat ini yang dibayarkan setiap bulan
Suku Bunga Acuan
Suku Bunga Fix (%)
Masa Tahun Fix (Tahun)
Suku Bunga Floating 8 %
Hasil
Maksimal Limit Plafond
Rp 0
Bunga Fixed
3 %
Tenor
15 Tahun
Masa Fixed
5 Tahun
Angsuran selama masa fixed bunga 0 % selama Bulan 0
:
/Bulan
Angsuran selama masa fixed bunga 0 % selama Bulan 0
:
/Bulan
Jangka Waktu Angsuran
:
180 Bulan
Loading...
Catatan: Perhitungan ini adalah hasil perkiraaan aplikasi KPR secara umum. Data perhitungan di atas dapat berbeda dengan perhitungan bank. Untuk perhitungan yang akurat, silahkan hubungi bank penyedia pinjaman KPR.